
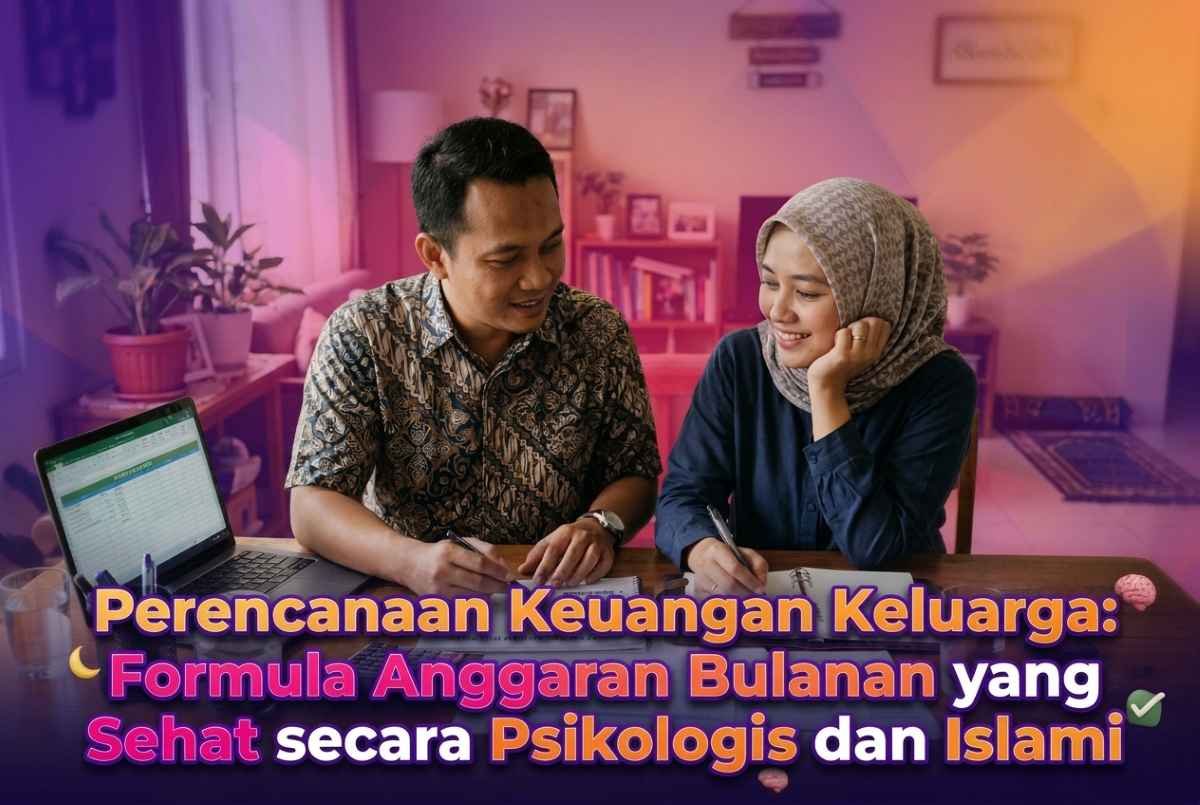
Membangun Perencanaan Keuangan Keluarga yang sehat bukan sekadar soal angka, melainkan bentuk pengelolaan amanah dan ketakwaan rumah tangga yang selaras dengan syariat Islam.
SULUH.OR.ID – Perencanaan keuangan keluarga sering kali baru dianggap penting ketika uang mulai menipis, tagihan menumpuk, atau pasangan suami istri bertengkar karena persoalan belanja.
Sholahuddin pernah mengalami keadaan tersebut. Pada awal pernikahan, ia dan istrinya mengira bahwa selama keduanya bekerja keras dan memiliki penghasilan tetap, kebutuhan rumah tangga akan terpenuhi dengan sendirinya.
Mereka tidak terbiasa mencatat pengeluaran atau membicarakan tujuan keuangan. Setiap menerima gaji, mereka merasa lega, tetapi menjelang akhir bulan uang kembali menipis tanpa mengetahui secara pasti ke mana perginya.
Ketegangan pun muncul: satu pihak menilai pasangannya boros, sedangkan pihak lain merasa telah bekerja keras tetapi tetap dianggap kurang bertanggung jawab.
Setelah mulai mencatat pemasukan dan pengeluaran serta membicarakan kebutuhan masa depan, mereka menyadari bahwa persoalannya bukan semata-mata kurangnya penghasilan, melainkan belum adanya perencanaan dan kesepakatan dalam mengelola uang.
Pengalaman tersebut menggambarkan persoalan yang dialami banyak keluarga. Biaya makanan, tempat tinggal, pendidikan anak, kesehatan, transportasi, dan kebutuhan orang tua dapat datang bersamaan.
Ada keluarga berpenghasilan besar yang tetap cemas menghadapi kebutuhan mendadak, sementara keluarga berpenghasilan sederhana mampu hidup lebih teratur karena memiliki prioritas yang jelas.
Keuangan rumah tangga bukan sekadar persoalan angka, tetapi juga berkaitan dengan emosi, kebiasaan, dan hubungan antaranggota keluarga. Bagi seseorang, tabungan berarti rasa aman. Bagi orang lain, memiliki rumah sendiri merupakan simbol keberhasilan.
Pengalaman masa kecil juga dapat memengaruhi kebiasaan menggunakan uang. Orang yang tumbuh dalam keterbatasan mungkin cenderung berhati-hati, sedangkan orang yang terbiasa hidup berkecukupan bisa memiliki pandangan berbeda.
Jika perbedaan tersebut tidak dibicarakan, persoalan uang mudah berubah menjadi konflik pribadi. Karena itu, pasangan perlu membahas kondisi keuangan dengan tenang, saling mendengarkan, dan menghindari kebiasaan saling menyalahkan.
Kalimat seperti, “Aku khawatir simpanan kita belum cukup untuk menghadapi keadaan darurat. Bisakah kita menyusun anggaran bersama?” lebih membantu daripada menuduh pasangan boros atau tidak bertanggung jawab.
Dalam Islam, pernikahan bukan hanya penyatuan dua orang yang saling mencintai, melainkan juga awal dari tanggung jawab untuk membangun kehidupan yang baik. Rasulullah ﷺ bersabda:
إِذَا تَزَوَّجَ الْعَبْدُ فَقَدِ اسْتَكْمَلَ نِصْفَ الدِّينِ، فَلْيَتَّقِ اللَّهَ فِي النِّصْفِ الْبَاقِي
Artinya: “Apabila seorang hamba menikah, sungguh ia telah menyempurnakan separuh agamanya. Maka hendaklah ia bertakwa kepada Allah dalam separuh yang tersisa.”
Hadis ini diriwayatkan oleh al-Baihaqi dalam Syu‘ab al-Iman, adapun pesannya mengingatkan bahwa kehidupan rumah tangga membutuhkan ketakwaan yang diwujudkan melalui sikap saling menghormati, pemenuhan kewajiban, dan pengelolaan amanah.
Keuangan bukan satu-satunya ukuran keberhasilan pernikahan, tetapi pengelolaan yang buruk dapat menjadi sumber masalah apabila tidak ditangani dengan bijaksana.
Allah SWT berfirman dalam Surah Al-Hasyr ayat 18:
يَا أَيُّهَا الَّذِينَ آمَنُوا اتَّقُوا اللَّهَ وَلْتَنْظُرْ نَفْسٌ مَا قَدَّمَتْ لِغَدٍ وَاتَّقُوا اللَّهَ إِنَّ اللَّهَ خَبِيرٌ بِمَا تَعْمَلُونَ
Artinya: “Wahai orang-orang yang beriman! Bertakwalah kepada Allah dan hendaklah setiap orang memperhatikan apa yang telah diperbuatnya untuk hari esok. Bertakwalah kepada Allah. Sungguh, Allah Mahateliti terhadap apa yang kamu kerjakan.” (QS. Al-Hasyr: 18).
Ayat tersebut mengajarkan pentingnya memperhatikan bekal untuk hari esok, terutama dalam konteks pertanggungjawaban kepada Allah.
Semangat untuk berpikir ke depan juga relevan dalam urusan dunia yang menjadi bagian dari tanggung jawab manusia. Keluarga perlu memenuhi kebutuhan hari ini tanpa mengabaikan pendidikan anak, kesehatan, masa tua, dan keadaan darurat.
Membangun Perencanaan Keuangan Keluarga yang Sehat secara Psikologis dan Sesuai Syariat Islam
Menentukan visi rumah tangga sejak awal
Setiap keluarga memiliki titik awal berbeda. Ada pasangan yang menikah setelah memiliki rumah dan tabungan, ada pula yang harus membangun semuanya dari awal.
Kondisi awal tersebut tidak otomatis menentukan keberhasilan rumah tangga. Yang lebih penting adalah kemampuan mengenali keadaan, menetapkan tujuan, dan menyusun langkah yang realistis.
Sejak awal pernikahan, pasangan sebaiknya membicarakan tempat tinggal, pekerjaan, rencana memiliki anak, pendidikan, kebutuhan orang tua, persiapan ibadah haji jika menjadi tujuan keluarga, dan masa pensiun. Tidak semua keputusan harus ditetapkan secara kaku, tetapi arah yang jelas membantu pasangan menghindari kesalahpahaman.
Tujuan keuangan hendaknya spesifik, terukur, realistis, relevan, dan memiliki batas waktu. Daripada hanya mengatakan ingin mempunyai banyak tabungan, keluarga dapat menetapkan target dana darurat sebesar tiga bulan pengeluaran pokok dalam dua tahun.
Jika ingin mengumpulkan Rp12 juta dalam waktu 24 bulan, misalnya, diperlukan tabungan rata-rata Rp500 ribu setiap bulan, sebelum memperhitungkan hasil investasi.
Apabila target tersebut belum terjangkau, pasangan dapat menyesuaikan jangka waktu atau meningkatkan pendapatan. Perencanaan bukan tentang memaksakan diri mengikuti standar orang lain, melainkan membuat kemajuan berdasarkan kemampuan sendiri.
Menyusun anggaran sesuai kemampuan
Salah satu jebakan kehidupan modern adalah membandingkan kondisi keluarga dengan apa yang terlihat di media sosial. Rumah bagus, kendaraan baru, dan liburan mewah dapat menimbulkan kesan bahwa orang lain hidup lebih berhasil.
Padahal, kita tidak mengetahui keseluruhan kondisi keuangan mereka. Keinginan mempertahankan penampilan dapat mendorong pengeluaran yang sebenarnya tidak diperlukan.
Langkah pertama menyusun anggaran adalah menghitung seluruh pendapatan bersih. Bagi pekerja lepas atau pemilik usaha dengan pendapatan tidak tetap, gunakan perkiraan yang konservatif agar pengeluaran rutin tidak bergantung pada pemasukan terbaik yang belum tentu terulang.
Selanjutnya, catat kebutuhan pokok, kewajiban utang, biaya pendidikan dan kesehatan, tabungan, dana darurat, serta pengeluaran lain. Pencatatan bisa dilakukan menggunakan buku, lembar kerja, atau aplikasi sederhana. Yang terpenting adalah konsistensi dan kesediaan meninjau hasilnya.
Sebagai gambaran, pembagian anggaran bulanan dapat dimulai dengan pola berikut:
50% untuk kebutuhan hidup, seperti makanan, tempat tinggal, listrik, transportasi, pendidikan, dan kesehatan.
20–25% untuk tabungan, dana darurat, dan tujuan masa depan, sesuai kemampuan keluarga.
Alokasi untuk zakat, infak, dan sedekah, dengan memperhatikan ketentuan zakat yang berlaku dan kemampuan untuk infak serta sedekah.
5–10% untuk hiburan dan kebutuhan pribadi, selama tidak mengganggu kebutuhan pokok dan kewajiban.
Sisa anggaran untuk kebutuhan berkala atau pengeluaran tak terduga, seperti perbaikan kendaraan dan biaya administrasi tahunan.
Angka tersebut hanya contoh, bukan ketentuan baku syariat. Zakat tidak otomatis dihitung dengan menetapkan persentase yang sama dari seluruh penghasilan karena ketentuannya bergantung pada jenis harta dan syarat yang berlaku.
Pembagian anggaran juga harus disesuaikan dengan kondisi keluarga. Jika kebutuhan pokok menyerap sebagian besar pendapatan, jangan memaksakan persentase tabungan yang tidak realistis.
Menyeimbangkan kebutuhan, keinginan, dan kewajiban
Keluarga perlu membedakan pengeluaran yang wajib dipenuhi dari keinginan yang masih dapat ditunda. Makanan, tempat tinggal, kesehatan, dan kebutuhan pendidikan dasar berbeda dari mengganti telepon genggam yang masih berfungsi atau membeli barang hanya karena sedang tren.
Sebelum melakukan pembelian bernilai besar, tanyakan apakah barang tersebut benar-benar dibutuhkan, apakah tersedia pilihan yang lebih terjangkau, dan apakah pembelian akan mengganggu kewajiban atau tujuan keuangan. Memberi jeda sebelum membeli dapat mengurangi keputusan impulsif.
Islam mengajarkan keseimbangan dalam membelanjakan harta. Allah SWT berfirman dalam Surah Al-Furqan ayat 67:
وَالَّذِينَ إِذَا أَنْفَقُوا لَمْ يُسْرِفُوا وَلَمْ يَقْتُرُوا وَكَانَ بَيْنَ ذَٰلِكَ قَوَامًا
Artinya: “Dan orang-orang yang apabila membelanjakan (harta), mereka tidak berlebihan dan tidak pula kikir, tetapi berada di antara keduanya secara wajar.” (QS. Al-Furqan: 67).
Allah juga berfirman dalam Surah Al-Isra ayat 26–27:
وَآتِ ذَا الْقُرْبَىٰ حَقَّهُ وَالْمِسْكِينَ وَابْنَ السَّبِيلِ وَلَا تُبَذِّرْ تَبْذِيرًا إِنَّ الْمُبَذِّرِينَ كَانُوا إِخْوَانَ الشَّيَاطِينِ وَكَانَ الشَّيْطَانُ لِرَبِّهِ كَفُورًا
Artinya: “Dan berikanlah haknya kepada kerabat dekat, juga kepada orang miskin dan orang yang dalam perjalanan; dan janganlah kamu menghambur-hamburkan (hartamu) secara boros. Sesungguhnya orang-orang yang pemboros itu adalah saudara setan, dan setan itu sangat ingkar kepada Tuhannya.” (QS. Al-Isra’: 26–27).
Kedua ayat tersebut mengajarkan sikap seimbang: tidak boros, tidak kikir, dan tetap memperhatikan hak pihak lain. Dalam kehidupan rumah tangga, prinsip ini dapat diterapkan dengan memenuhi kebutuhan secara wajar, menghindari pengeluaran demi gengsi, dan menyisihkan sebagian rezeki untuk membantu sesama sesuai kemampuan.
Zakat, infak, sedekah, dan keberkahan harta
Keuangan keluarga muslim tidak semestinya hanya berpusat pada pengumpulan harta. Ada kewajiban dan kepedulian sosial yang perlu diperhatikan. Zakat memiliki aturan tersendiri mengenai jenis harta, nisab, haul jika berlaku, dan perhitungannya. Sementara itu, infak dan sedekah dapat dilakukan secara sukarela sesuai kemampuan.
Keluarga dapat memasukkan perkiraan kewajiban zakat ke dalam anggaran agar tidak kebingungan ketika waktunya tiba. Jika belum memahami cara menghitungnya, mintalah panduan dari lembaga zakat tepercaya atau ahli fikih yang kompeten.
Berbagi juga tidak harus selalu dalam jumlah besar. Membantu tetangga yang kesulitan, menyediakan makanan, atau mendukung pendidikan orang yang membutuhkan merupakan bentuk kepedulian yang dapat dilakukan sesuai keadaan.
Namun, sedekah tetap perlu dijalankan dengan bijaksana, tanpa mengabaikan kebutuhan dasar orang-orang yang menjadi tanggungan atau menimbulkan utang yang tidak perlu.
Keberkahan tidak dapat diukur hanya dari banyaknya uang. Sumber pendapatan yang halal, transaksi yang jujur, kewajiban yang ditunaikan, dan penggunaan harta yang bertanggung jawab merupakan bagian penting dari pengelolaan keuangan Islami.
Dana darurat dan tabungan untuk masa depan
Pengeluaran mendadak, seperti biaya kesehatan, kerusakan kendaraan, atau kehilangan pekerjaan, dapat membuat keluarga terpaksa berutang apabila tidak memiliki cadangan. Karena itu, dana darurat menjadi salah satu prioritas penting.
Sebagai sasaran awal, keluarga dapat mengumpulkan dana sebesar satu bulan pengeluaran pokok, kemudian meningkatkannya secara bertahap menjadi tiga hingga enam bulan jika memungkinkan.
Besarnya perlu disesuaikan dengan kestabilan pekerjaan, jumlah tanggungan, dan risiko penghasilan. Keluarga yang baru memulai dapat menyisihkan jumlah kecil secara rutin.
Dana darurat sebaiknya disimpan dalam instrumen yang mudah dicairkan dan relatif stabil, bukan seluruhnya ditempatkan pada investasi berisiko tinggi. Di luar dana darurat, keluarga dapat membuat tabungan khusus untuk pendidikan anak, perbaikan rumah, ibadah haji, dan masa pensiun.
Untuk investasi, pilihlah produk yang dipahami cara kerja, biaya, risiko, serta akadnya. Produk keuangan yang menggunakan label syariah tetap perlu diperiksa legalitas dan mekanismenya. Jangan mudah tergiur janji keuntungan tinggi tanpa risiko. Setiap investasi memiliki konsekuensi yang harus disesuaikan dengan tujuan dan kemampuan keluarga.
Mengelola utang dengan hati-hati
Utang dapat digunakan untuk kebutuhan tertentu atau pengembangan usaha, tetapi menjadi berisiko ketika cicilan terlalu besar dibandingkan kemampuan membayar. Sebelum mengambil pembiayaan, hitung seluruh kewajiban bulanan, biaya terkait, dan dampaknya terhadap kebutuhan pokok.
Batas cicilan sekitar 30% dari pendapatan bersih kadang digunakan sebagai indikator awal dalam perencanaan keuangan. Namun, angka itu bukan jaminan keamanan bagi semua keluarga. Jika penghasilan tidak stabil atau tanggungan besar, batas yang lebih rendah mungkin diperlukan.
Jika utang mulai mengganggu pembayaran kebutuhan dasar, catat seluruh kewajiban beserta jatuh temponya, lalu susun rencana penyelesaian. Hubungi pihak pemberi pembiayaan untuk menanyakan pilihan yang sah jika kesulitan membayar. Hindari menutup utang lama dengan pinjaman baru yang lebih mahal tanpa rencana yang jelas.
Rasulullah ﷺ bersabda dalam hadis sahih riwayat Muslim:
كَفَى بِالْمَرْءِ إِثْمًا أَنْ يُضَيِّعَ مَنْ يَقُوتُ
Artinya: “Cukuplah seseorang dianggap berdosa apabila ia menelantarkan orang yang menjadi tanggungannya.” (HR. Muslim).
Hadis ini mengingatkan bahwa keputusan keuangan berdampak pada orang-orang yang menjadi tanggungan kita. Karena itu, keputusan mengambil utang, menggunakan tabungan, atau melakukan investasi perlu mempertimbangkan kebutuhan keluarga, bukan hanya keinginan pribadi.
Menghemat dan meningkatkan pendapatan secara realistis
Efisiensi dapat dimulai dari kebiasaan sederhana: membuat daftar belanja, merencanakan menu, membawa bekal jika memungkinkan, merawat barang agar awet, mengurangi langganan yang jarang digunakan, serta menggunakan listrik dan air secara bijak.
Namun, berhemat bukan berarti mengurangi semua pengeluaran. Kesehatan, gizi, pendidikan, dan istirahat yang layak tetap perlu dijaga. Pembagian pekerjaan rumah juga sebaiknya dilakukan secara adil agar penghematan tidak membebani satu orang secara berlebihan.
Jika pengeluaran telah dioptimalkan tetapi pendapatan tetap tidak cukup untuk memenuhi kebutuhan dasar, keluarga perlu mempertimbangkan peningkatan penghasilan.
Pilihannya dapat berupa pelatihan keterampilan, mencari pekerjaan yang lebih baik, mengambil pekerjaan tambahan yang realistis, atau mengembangkan usaha kecil secara bertahap.
Sebelum mengeluarkan modal usaha, hitung biaya, calon pelanggan, harga jual, dan risiko kerugian. Jangan menggunakan seluruh tabungan keluarga untuk usaha yang belum diuji kelayakannya. Jika kondisi ekonomi sangat sulit, keluarga juga dapat mencari bantuan melalui lembaga sosial, lembaga zakat, atau pendampingan usaha yang tepercaya.
Menjaga komunikasi dan menyiapkan masa depan keluarga
Anggaran perlu ditinjau secara berkala karena pendapatan, kebutuhan anak, biaya kesehatan, dan keadaan keluarga dapat berubah. Pasangan dapat mengadakan pembicaraan keuangan setiap bulan untuk memeriksa pengeluaran, tagihan mendatang, serta kemajuan tujuan tabungan.
Keduanya sebaiknya memahami gambaran umum pendapatan, simpanan, dan kewajiban keluarga. Jika satu pihak mengelola pembayaran harian, pihak lainnya tetap perlu mengetahui kondisi keuangan agar keputusan penting dapat dibuat bersama. Ketika anggaran meleset, cari penyebabnya tanpa mempermalukan pasangan.
Selain kebutuhan bulanan, keluarga perlu menyiapkan biaya pendidikan, kesehatan jangka panjang, masa pensiun, dan pengelolaan harta.
Catatan aset, dokumen kepemilikan, serta kewajiban utang sebaiknya disimpan dengan baik. Perencanaan waris perlu memperhatikan ketentuan syariah dan hukum yang berlaku; untuk persoalan yang kompleks, mintalah bantuan ahli yang kompeten.
Rasulullah ﷺ bersabda dalam hadis sahih yang diriwayatkan oleh al-Bukhari dan Muslim:
إِنَّكَ أَنْ تَذَرَ وَرَثَتَكَ أَغْنِيَاءَ خَيْرٌ مِنْ أَنْ تَذَرَهُمْ عَالَةً يَتَكَفَّفُونَ النَّاسَ
Artinya: “Sesungguhnya, meninggalkan ahli warismu dalam keadaan berkecukupan lebih baik daripada meninggalkan mereka dalam keadaan miskin sehingga meminta-minta kepada orang lain.” (HR. Al-Bukhari dan Muslim).
Hadis tersebut mengingatkan pentingnya menyeimbangkan kepedulian kepada orang lain dengan tanggung jawab terhadap keluarga. Berbuat baik tidak berarti mengabaikan kebutuhan orang-orang yang menjadi tanggungan kita.
Pada akhirnya, perencanaan keuangan keluarga bukan jaminan bahwa kehidupan akan selalu bebas masalah. Perencanaan merupakan ikhtiar agar keluarga lebih siap menghadapi perubahan, mampu memenuhi kewajiban, dan tidak mudah mengambil keputusan karena panik atau tekanan sosial.
Allah SWT berfirman dalam Surah Al-Baqarah ayat 286:
لَا يُكَلِّفُ اللَّهُ نَفْسًا إِلَّا وُسْعَهَا
Artinya: “Allah tidak membebani seseorang melainkan sesuai dengan kesanggupannya.” (QS. Al-Baqarah: 286).
Ayat ini mengingatkan bahwa manusia memiliki keterbatasan. Karena itu, target keuangan perlu disesuaikan dengan kemampuan, tanpa berhenti berusaha memperbaiki keadaan.
Mulailah dengan mencatat pengeluaran, membicarakan satu tujuan bersama, menyisihkan tabungan sesuai kemampuan, dan mengevaluasi anggaran secara rutin.
Tidak semua keluarga dapat memulai dari keadaan ideal, tetapi setiap keluarga dapat mengambil langkah yang sesuai dengan kondisinya.
Dengan komunikasi yang terbuka, prioritas yang jelas, pengelolaan utang yang hati-hati, serta penggunaan harta sesuai prinsip syariah, keluarga dapat membangun fondasi keuangan yang lebih sehat.
Tujuannya bukan sekadar membuat uang bertahan sampai akhir bulan, melainkan menggunakan rezeki secara bertanggung jawab untuk membangun rumah tangga yang tenang, mandiri, dan berorientasi pada kebaikan dunia maupun akhirat. []