
Purbaya Yudhi Sadewa mencatat pertumbuhan ekonomi yang kuat, tetapi menghadapi tekanan pada stabilitas pasar dan kepercayaan investor.
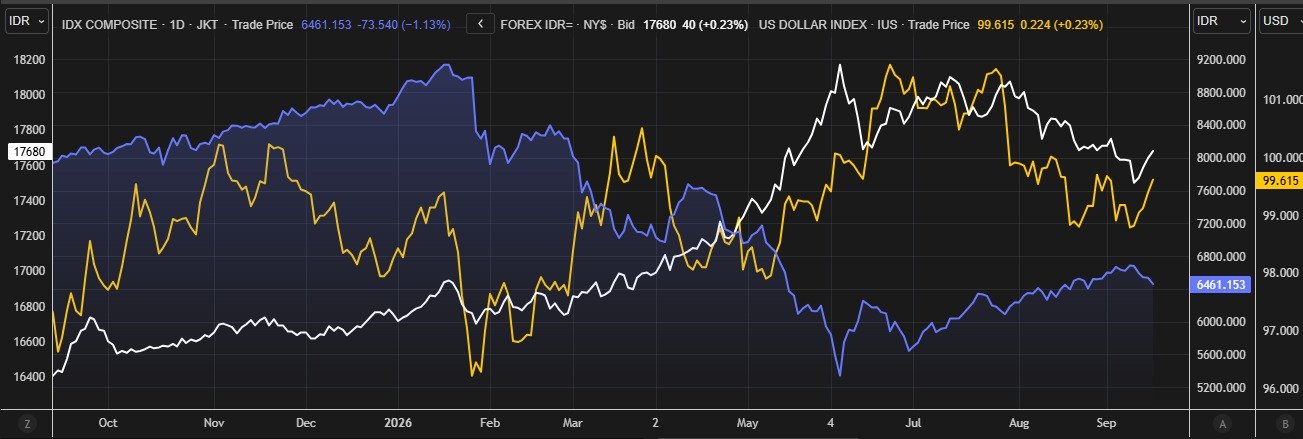
SEBAGAI perspektif awal dalam mengevaluasi kepemimpinan Purbaya Yudhi Sadewa selama menjadi Menteri Keuangan, pergerakan IHSG, nilai tukar rupiah terhadap dolar AS, dan Dollar Index (DXY) memberikan gambaran yang cukup penting mengenai respons pasar terhadap perekonomian Indonesia.
Grafik tersebut menunjukkan bahwa selama kurang lebih satu tahun, terdapat tekanan yang cukup kuat terhadap aset keuangan Indonesia.
Pada awal periode, IHSG berada di kisaran 7.700-an, sedangkan nilai tukar berada di sekitar Rp16.400 per dolar AS. Memasuki 2026, IHSG mengalami tekanan dan pada akhir periode berada di kisaran 6.400–6.500. Dengan demikian, secara kasar IHSG mengalami penurunan sekitar 16–17 persen dari awal periode.
Sementara itu, rupiah bergerak dari sekitar Rp16.400 per dolar AS, sempat melemah dan menembus level psikologis Rp18.000, dan pada September 2026 masih berada di sekitar Rp17.600–Rp17.700 per dolar AS. Artinya, dibandingkan awal periode, rupiah melemah sekitar 7–8 persen.
Kondisi tersebut menjadi perhatian karena pada saat yang sama DXY tidak mengalami perubahan sebesar pelemahan rupiah. Dengan kata lain, tekanan terhadap rupiah tidak dapat hanya dijelaskan oleh penguatan dolar AS secara global.
Faktor domestik, termasuk persepsi terhadap kebijakan ekonomi dan fiskal Indonesia, ikut menjadi bagian dari persoalan. Bank Indonesia sendiri pada September 2026 mencatat JISDOR berada di Rp17.611 per dolar AS.
Dari perspektif pasar, gambaran awal tersebut memberikan kesimpulan yang kurang positif. Investor tidak memperoleh keuntungan dari kenaikan IHSG selama periode tersebut, sementara nilai rupiah justru mengalami pelemahan.
Namun, pergerakan pasar tidak dapat seluruhnya dibebankan kepada Menteri Keuangan Purbaya Yudhi Sadewa karena IHSG dan rupiah dipengaruhi pula oleh kebijakan Bank Indonesia, suku bunga global, arus modal, kondisi geopolitik, harga komoditas, serta perkembangan ekonomi dunia.
Oleh sebab itu, grafik tersebut lebih tepat digunakan sebagai indikator kepercayaan dan persepsi pasar, bukan sebagai bukti tunggal bahwa seluruh penurunan tersebut merupakan akibat kebijakan Purbaya.
Pertumbuhan ekonomi dan stabilitas pasar
Evaluasi terhadap kepemimpinan Purbaya selama menjadi Menteri Keuangan menunjukkan hasil yang kontras antara pertumbuhan ekonomi dan stabilitas pasar. Di satu sisi, perekonomian Indonesia tetap tumbuh cukup kuat, meski tidak tergolong baik dan belum menjawab janji Presiden Prabowo Subianto 8% pertumbuhan ekonomi.
Pada triwulan I 2026, ekonomi tumbuh 5,61 persen (yoy) dan pada triwulan II 2026 tumbuh 5,29 persen (yoy). Pertumbuhan tersebut ditopang oleh konsumsi rumah tangga, konsumsi pemerintah, investasi, serta ekspor.
Bank Indonesia bahkan mencatat bahwa pertumbuhan pada periode tersebut merupakan salah satu tanda bahwa perekonomian masih memiliki ketahanan di tengah ketidakpastian global.
Dari sisi inflasi, kondisi juga relatif terkendali. Inflasi Agustus 2026 tercatat 3,19 persen (yoy), masih berada dalam sasaran inflasi pemerintah dan Bank Indonesia sebesar 2,5 persen ± 1 persen.
Inflasi inti berada pada 2,92 persen. Artinya, kebijakan ekspansi untuk mendorong pertumbuhan belum menghasilkan tekanan inflasi yang berlebihan.
Ketahanan eksternal juga masih menjadi kekuatan Indonesia. Cadangan devisa pada akhir Agustus 2026 mencapai US$146,5 miliar, meningkat dari US$145,3 miliar pada Juli.
Jumlah tersebut setara dengan pembiayaan sekitar 5,4 bulan impor, atau 5,3 bulan impor dan pembayaran utang luar negeri pemerintah, jauh di atas standar kecukupan internasional sekitar tiga bulan impor.
Dengan demikian, kurang tepat kalau kepemimpinan Purbaya selama menjadi menteri keuangan digambarkan sebagai periode ketika ekonomi Indonesia mengalami kegagalan total.
Pertumbuhan ekonomi tetap berada di sekitar 5 persen, inflasi terkendali, dan cadangan devisa masih baik. Dari sisi ketahanan makroekonomi, Indonesia masih mempunyai fondasi yang cukup baik.
Namun, persoalan yang lebih serius muncul pada fiskal dan kepercayaan pasar. Kebijakan Purbaya sejak awal memang diarahkan untuk mempercepat pertumbuhan.
Pada September 2025, ia menegaskan bahwa pemerintah ingin mempercepat implementasi program pembangunan dan mendorong pertumbuhan ekonomi lebih tinggi. Ia juga menyatakan bahwa defisit APBN tetap harus mengikuti batas maksimum 3 persen dari PDB.
Masalahnya, sepanjang masa kepemimpinannya, tekanan terhadap APBN semakin menjadi perhatian. Defisit anggaran 2025 mencapai sekitar 2,92 persen dari PDB, mendekati batas legal 3 persen.
Reuters kemudian mencatat bahwa masa Purbaya ditandai oleh pelebaran defisit anggaran, sementara pertumbuhan ekonomi memang menjadi yang tercepat dalam sekitar tiga tahun.
Di sinilah muncul dilema utama kebijakan Purbaya. Kebijakan fiskal yang lebih ekspansif dapat membantu pertumbuhan, tetapi semakin besar ekspansi fiskal, semakin besar pula kebutuhan untuk meyakinkan investor bahwa APBN tetap sehat dan berkelanjutan.
Ketika pada saat yang sama rupiah melemah dan IHSG mengalami tekanan, ruang toleransi pasar terhadap kebijakan fiskal menjadi semakin kecil.
Persoalan kepercayaan semakin penting karena Fitch dan Moody’s menurunkan outlook kredit Indonesia menjadi negatif, dengan kekhawatiran terhadap ketidakpastian kebijakan dan kredibilitas fiskal.
Reuters secara eksplisit menyebut bahwa pergantian Purbaya dengan Suahasil Nazara dilakukan di tengah upaya pemerintah untuk memulihkan kepercayaan investor dan kredibilitas kebijakan fiskal.
Pergantian tersebut menjadi bagian penting dalam evaluasi satu tahun Purbaya. Pada 14 September 2026, setelah sekitar satu tahun menjabat, Purbaya diberhentikan dan digantikan oleh Suahasil Nazara.
Momentum pergantian ini terjadi ketika pasar sedang menghadapi kekhawatiran terhadap arah kebijakan fiskal. Reuters mencatat bahwa masa Purbaya menghasilkan pertumbuhan ekonomi yang kuat, tetapi juga disertai defisit yang melebar dan penurunan outlook kredit dari Fitch dan Moody’s.
Dari sisi kebijakan moneter, perlu pula dicatat bahwa stabilitas rupiah bukan merupakan tanggung jawab Menteri Keuangan seorang diri.
Bank Indonesia mempertahankan BI-Rate sebesar 5,75 persen pada Agustus 2026 untuk menjaga stabilitas nilai tukar sekaligus mendukung pertumbuhan ekonomi.
BI juga terus melakukan berbagai kebijakan untuk meningkatkan arus modal masuk dan menjaga stabilitas rupiah. Karena itu, pelemahan rupiah sebesar sekitar 7–8 persen selama periode tersebut tidak dapat dijadikan ukuran kegagalan Purbaya secara langsung.
Akan tetapi, bagi seorang Menteri Keuangan, persepsi pasar terhadap kesehatan fiskal tetap merupakan indikator penting. Menteri Keuangan tidak mengendalikan rupiah maupun IHSG secara langsung, tetapi kebijakan anggaran, pembiayaan defisit, pengelolaan utang, komunikasi kebijakan, dan kredibilitas APBN sangat memengaruhi bagaimana investor menilai risiko Indonesia.
Jika seluruh indikator tersebut digabungkan, terlihat adanya dua kelompok hasil yang berbeda.
Kelompok pertama adalah indikator ekonomi riil: pertumbuhan sekitar 5,3–5,6 persen, inflasi 3,19 persen, serta cadangan devisa US$146,5 miliar. Ketiga indikator tersebut menunjukkan bahwa perekonomian Indonesia tetap memiliki daya tahan.
Kelompok kedua adalah indikator pasar dan fiskal: IHSG turun sekitar 16–17 persen, rupiah melemah sekitar 7–8 persen, defisit mendekati atau berpotensi menembus batas 3 persen, serta outlook kredit Indonesia memburuk menjadi negatif. Kelompok indikator inilah yang memberikan catatan lebih berat terhadap kinerja Purbaya.
Oleh karena itu, nilai untuk kinerja Purbaya yakni kurang baik yang dapat diberikan untuk keseluruhan kinerja satu tahun Purbaya. Penilaian kurang baik tersebut mencerminkan kinerja yang tidak dapat dikategorikan gagal total.
Jika hanya dinilai dari pertumbuhan ekonomi dan stabilitas makro, nilainya relatif baik. Namun, jika dinilai dari pasar modal, stabilitas rupiah, kredibilitas fiskal, dan kepercayaan investor, nilainya jauh lebih rendah.
Dengan kata lain, Purbaya cukup berhasil menjaga pertumbuhan ekonomi tetap berjalan, tetapi belum berhasil menjaga keseimbangan antara agenda pertumbuhan dan kredibilitas fiskal di mata pasar. Inilah titik utama yang perlu diperhatikan dalam evaluasi satu tahun kepemimpinannya.
Secara sederhana, satu tahun tersebut dapat dirangkum sebagai “pertumbuhan tetap kuat, tetapi kepercayaan pasar melemah.” Pertumbuhan ekonomi sekitar 5 persen menunjukkan bahwa strategi mendorong aktivitas ekonomi memiliki hasil.
Namun, penurunan IHSG sekitar 16–17 persen, pelemahan rupiah sekitar 7–8 persen, defisit yang mendekati batas 3 persen, serta memburuknya outlook kredit menunjukkan adanya biaya dan risiko yang tidak kecil.
Karena itu, evaluasi ini bukan menyebut Purbaya berhasil ataupun gagal, melainkan bahwa kinerja selama menjadi menteri keuangan menghasilkan pertumbuhan yang cukup baik tetapi disertai persoalan serius pada stabilitas pasar dan kredibilitas fiskal.
Pergantian Purbaya setelah satu tahun semakin memperkuat bahwa persoalan kepercayaan pasar dan kredibilitas APBN telah menjadi pertimbangan penting pemerintah dalam menentukan arah kebijakan fiskal berikutnya.
Jadi penilaian untuk purbaya adalah kurang baik, cenderung mengecewakan dari perspektif stabilitas pasar dan kepercayaan investor. []